Ir al contenido

Impuesto Especial sobre Vapers y Líquidos para Cigarrillos Electrónicos en 
España

Diferencia entre Epígrafe 1 y Epígrafe 2, cómo se calcula y su impacto real en el precio para profesionales del sector del Vapeo

Cómo impacta el Impuesto Especial en el precio de los Vapers y Líquido de Cigarrillo Electrónico

Explicación clara y oficial del gravamen en € por mililitro y su efecto real en el precio final de cada vaper o e-líquido.

Lost Mary mayorista y distribuidor oficial de vapers para estancos y profesionales

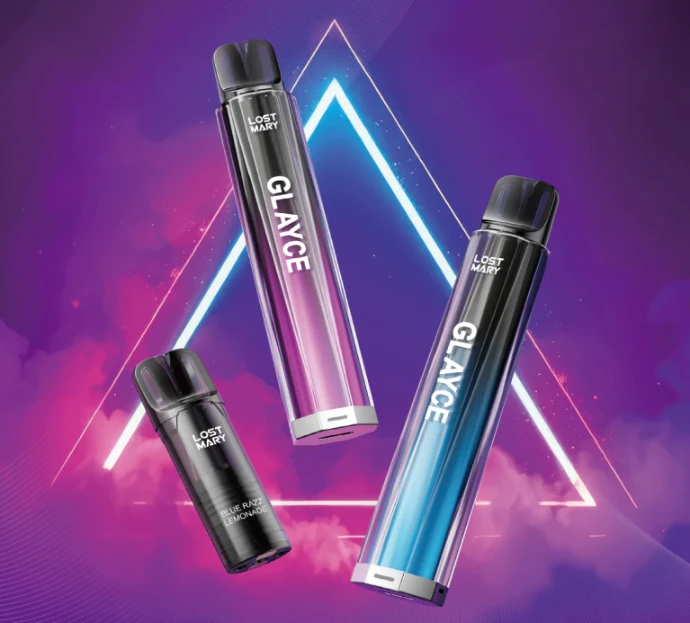
Lost Mary Tappo Glayce mayorista y distribuidor oficial de kits y cápsulas para estancos

¿Qué grava este impuesto?

El Impuesto sobre los Líquidos para Cigarrillos Electrónicos y otros Productos relacionados con el Tabaco grava todos los líquidos destinados a cigarrillos electrónicos y vaporizadores, tengan o no nicotina.

Aplica a:

  • Vapers desechables (dispositivos de un solo uso)
  • Cápsulas y pods recargables
  • E-líquidos y sales de nicotina para recarga
  • Dispositivos big puff / high capacity sin nicotina

Fuente oficial: Agencia Tributaria – Base imponible y tipo de gravamen

⚖️ Epígrafe 1 vs Epígrafe 2 – La diferencia clave

Según la Agencia Tributaria:

La diferencia clave entre el Epígrafe 1 y el Epígrafe 2 del impuesto a los líquidos de cigarrillos electrónicos en España radica en la concentración de nicotina que contiene el producto por mililitro. El Epígrafe 1 grava con 0,15 €/ml los líquidos sin nicotina o con un máximo de 15 mg/ml, mientras que el Epígrafe 2 aplica una tasa mayor de 0,20 €/ml a los que superan los 15 mg/ml de nicotina.

EPÍGRAFE 1 (L1)

0,15 €/ml

Sin nicotina

o ≤ 15 mg/ml de nicotina

EPÍGRAFE 2 (L2)

0,20 €/ml

Más de 15 mg/ml

de nicotina

⚠️Importante para el profesional: La base imponible es el volumen total de líquido en mililitros, no la cantidad de nicotina en miligramos. Un vaper de 2 ml con 20 mg/ml paga el mismo impuesto que otro de 2 ml con 18 mg/ml (ambos Epígrafe 2).

Formatos habituales de Vapers en el mercado español


Vapers con nicotina (normalmente Epígrafe 2):

  • Se comercializan casi exclusivamente en formato de 2 ml (límite legal de capacidad para dispositivos con nicotina).
  • Concentraciones habituales: 20 mg/ml (la más común).


Vapers sin nicotina (Epígrafe 1):

  • Se presentan también en formatos mucho más grandes, conocidos como Big Puff o high capacity.
  • Pueden contener 2ml, 5 ml, 8 ml, 10 ml, 12 ml o incluso más, ya que no están sujetos a la misma limitación de volumen.


Esta diferencia de volumen hace que el impacto del impuesto sea muy distinto entre un desechable de 2 ml y un big puff de 10 ml.

Cómo se calcula el impuesto – Ejemplos prácticos

El impuesto se repercute al consumidor final. Cuanto mayor sea el volumen de líquido del dispositivo (más mililitros), mayor será el gravamen.

Vapers con nicotina (2 ml – Epígrafe 2)

2 ml

+ 0,40 €

Cápsula / pod recargable

con nicotina (2 × 0,20 €)

2 ml

+ 0,40 €

Vaper desechable 20 mg/ml

con nicotina (2 × 0,20 €)

Vapers sin nicotina & Big Puffs (Epígrafe 1)

10 ml

+ 1,50 €

Botes de 10 ml

(10 × 0,15 €)

16 ml

+ 2,40 €

Big Puff  60K caladas - 16 ml

(16 × 0,15 €)

* Estos valores son orientativos. El impuesto exacto depende del peso neto real declarado del producto.

Resumen rápido de tipos de Impuesto

ProductoEpígrafeBase imponibleTipo
Líquido ≤ 15 mg/ml o sin nicotinaL1Mililitros (ml)0,15 €/ml
Líquido > 15 mg/ml de nicotinaL2Mililitros (ml)0,20 €/ml
Bolsas de nicotinaL3Gramos0,10 €/g
Otros productos de nicotinaL4Gramos0,10 €/g

Transparencia total para el profesional

En Estanconet indicamos de forma clara y visible el Impuesto Especial aplicable a cada producto (vapers desechables, cápsulas, e-líquidos y big puffs).

Esta transparencia permite a estancos, mini-markets, gasolineras y distribuidores:

  • Conocer el coste fiscal exacto de cada unidad
  • Calcular márgenes comerciales reales
  • Comparar productos de forma objetiva
  • Evitar sorpresas en el precio final

Tanto si trabajas con vapers de 2 ml con nicotina (Epígrafe 2) como con big puffs sin nicotina de mayor capacidad (Epígrafe 1), el impuesto está desglosado para que puedas tomar decisiones informadas.


Conclusión clave para el precio

El impuesto de 0,15 €/ml (Epígrafe 1) o 0,20 €/ml (Epígrafe 2) sobre el volumen total de líquido supone un coste adicional que se traslada al precio de venta. En la práctica, un vaper desechable de 2 ml con nicotina ve aumentado su precio en 0,40 €, mientras que un big puff sin nicotina de 8–12 ml puede acumular entre 1,20 € y 1,80 € solo por este gravamen.

Por eso es fundamental conocer el volumen exacto en mililitros (y si supera o no los 15 mg/ml de nicotina) a la hora de calcular el coste real y el margen comercial.

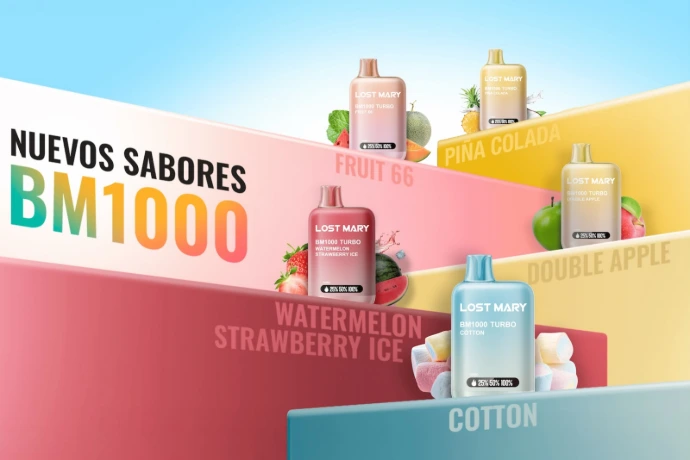
Lost Mary BM1000 vaper desechable mayorista y distribuidor oficial para estancos y profesionales

Conclusión clave para el precio

En Estanconet mencionamos de forma clara y transparente el Impuesto Especial sobre Vapers y E-líquidos en cada producto.

Este gravamen, establecido en 0,15 €/ml (Epígrafe 1) o 0,20 €/ml (Epígrafe 2) según la concentración de nicotina, se indica de manera visible para que nuestros clientes profesionales del sector puedan:

  • Conocer con exactitud el coste fiscal de cada unidad
  • Calcular correctamente sus márgenes comerciales
  • Comparar productos de forma objetiva y sin sorpresas

Ejemplo real de cómo lo mostramos:

LOST MARY BM1000 20mg Watermelon Ice Impuesto de Nicotina 0,20 €/ml × 2 ml – Total 0,40 €

De esta forma ofrecemos claridad absoluta y transparencia total, facilitando una toma de decisión profesional, informada y segura.

Ver fuente oficial Agencia Tributaria

¿Aún no eres cliente profesional?

Iniciar ahora Alta Cliente Nuevo

alta de cliente profesional de vapeo estanconet

Realiza tu Pedido en el Portal B2B de acceso exclusivo para Estancos y Tiendas Especialistas

Accede desde web o móvil a nuestro portal profesional para estancos, donde podrás gestionar pedidos, consultar facturas, realizar pagos y ver el historial completo de tus compras de forma rápida y segura. 

Accede al Portal B2B

Impuesto Especial sobre Vapers y Líquidos para Cigarrillos Electrónicos 

Consulte los tipos impositivos vigentes aplicables a e-liquids, pods, cartuchos y vapers según su concentración de nicotina, conforme a los epígrafes establecidos por la Agencia Tributaria. 

✽  Impuesto Especial sobre Vapers

  • Líquidos para vapeo sin nicotina  Desde 1,50€

    Los líquidos para cigarrillos electrónicos en botes de 10ml sin nicotina están sujetos al Impuesto Especial sobre Líquidos para Cigarrillos Electrónicos, por lo que generan cuota tributaria por este concepto. 

  • Epígrafe 1 · Hasta 15 mg/ml de nicotina  Impuesto Especial: 0,15€/ml

    Aplicable a líquidos para cigarrillos electrónicos con una concentración de nicotina igual o inferior a 15 mg/ml. Es el tipo impositivo que grava la mayoría de e-liquids y pods de baja concentración. 

  • Epígrafe 2 · Más de 15 mg/ml de nicotina  Impuesto Especial: 0,20 €/ml

    Corresponde a líquidos con una concentración superior a 15 mg/ml, incluyendo la mayoría de dispositivos vaper y cápsulas TPD de 2 ml de comercializados en España. 

Preguntas frecuentes sobre la facturación del Impuesto Especial en vapers

Conozca el gravamen aplicable a líquidos para cigarrillos electrónicos, cartuchos y dispositivos de vapeo según la normativa vigente y los diferentes epígrafes fiscales.

En Estanconet emitimos una facturación totalmente transparente y adaptada a la normativa vigente de la Agencia Tributaria. Cada producto refleja el gravamen correspondiente según su epígrafe, facilitando el control fiscal y la correcta gestión documental de nuestros clientes.

Sí. Nuestro sistema identifica cada referencia y aplica el Impuesto Especial sobre Líquidos para Cigarrillos Electrónicos que corresponde según su concentración de nicotina y el epígrafe aplicable. Esto proporciona una conciliación contable mucho más sencilla.

Nuestro modelo permite:

  • Cumplir con la normativa vigente de la Agencia Tributaria.
  • Identificar el gravamen aplicado a cada producto.
  • Facilitar la conciliación contable y administrativa.
  • Controlar con precisión los márgenes comerciales.
  • Simplificar auditorías y revisiones fiscales.
  • Obtener una facturación clara y completamente transparente.

Sí. En un mercado sujeto a Impuestos Especiales, conocer el gravamen exacto de cada referencia permite calcular correctamente el coste real del producto, optimizar el margen comercial y evitar errores en la gestión administrativa.

Sí. Nuestro modelo de facturación está diseñado para estancos, tiendas de vapeo, gasolineras, CBD Shops, cash & carry y distribuidores, ofreciendo un control completo sobre el coste de adquisición, el impuesto soportado y la rentabilidad de cada referencia.

Porque, además de trabajar con primeras marcas y stock en España, ofrecemos una de las facturaciones más completas y transparentes del sector, adaptada al modelo vigente de los Impuestos Especiales. Esto facilita la gestión diaria, mejora el control de costes y ayuda a nuestros clientes a mantener un seguimiento preciso de sus márgenes comerciales.

Nuestros Colaboradores Exclusivos

Somos Distribuidores Oficiales de las Mejores Marcas del Sector

Regístrate con Nosotros y Accede a Precios Mayorista 

jucce eliquids PARA VAPER MAYORISTA
NOIS mayorista y distribuidor oficial de bolsas de nicotina para estancos
NUED mayorista y distribuidor oficial de bolsas de nicotina para profesionales
VELO mayorista y distribuidor oficial de bolsas de nicotina en España
PABLO Exclusive mayorista y distribuidor oficial de bolsas de nicotina en España
Lost Mary vaper desechable mayorista y distribuidor oficial para estancos y profesionales
CUBA mayorista y distribuidor oficial de bolsas de nicotina para estancos
BalMY mayorista y distribuidor oficial de vapers para estancos y profesionales en España
Greatest mayorista y distribuidor oficial de bolsas de nicotina para estancos
Jucce mayorista y distribuidor oficial de vapers y líquidos para estancos
NEAFS mayorista y distribuidor oficial de productos de nicotina para profesionales
Elf Bar mayorista y distribuidor oficial de vapers para estancos y profesionales en España

Nuestros Vapers Desechables

Compra Vapers Desechables Oficiales con el Impuesto de la Nicotina Debidamenete Gravado en Facturas

Your Dynamic Snippet will be displayed here... This message is displayed because you did not provide enough options to retrieve its content.

VENTA DE VAPERS OFICIAL CON IMPUESTO DE NICOTINA ESTANCONET